Or d'investissement : la définition juridique européenne
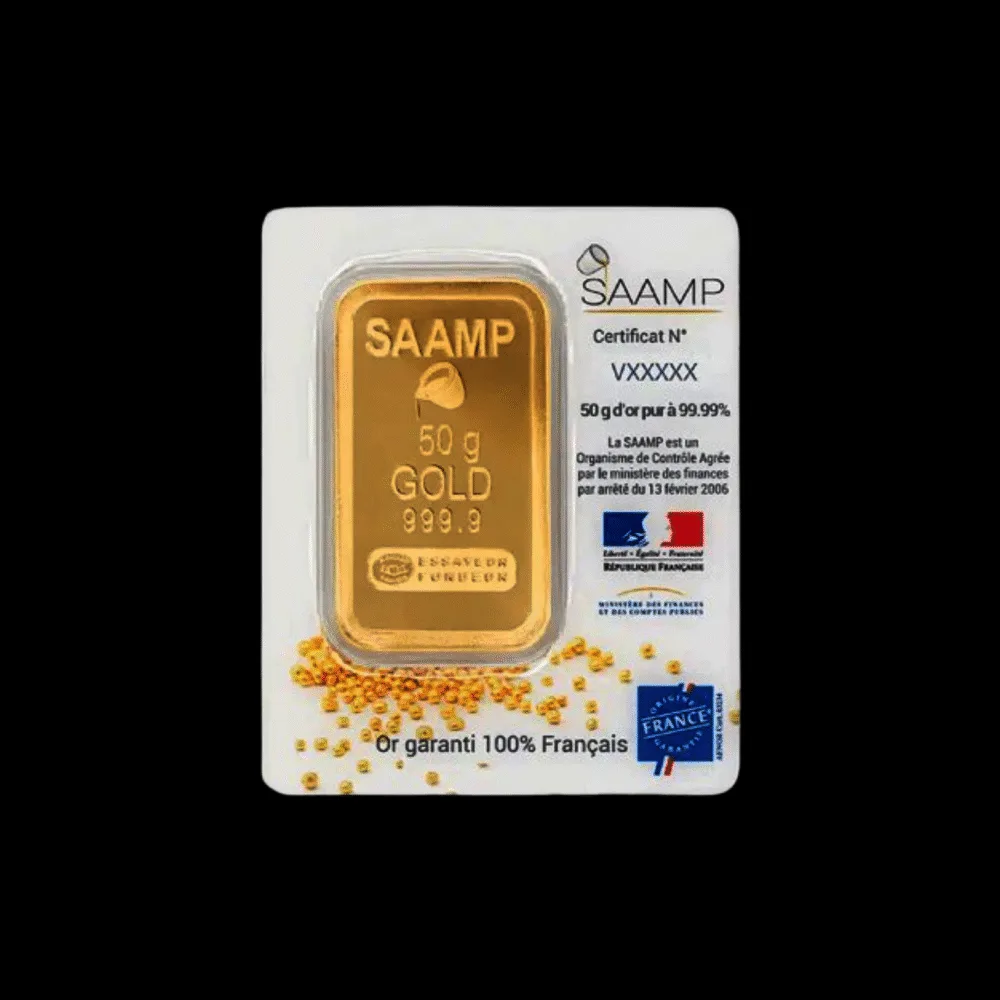
On parle volontiers d’« or d’investissement » pour désigner tout or acheté dans un but d’épargne. En droit, l’expression a pourtant un sens précis, fixé au niveau européen. Elle détermine un point très concret : l’application ou non de la TVA lors de l’achat. Une pièce d’or ou un lingot peut répondre à cette définition, ou ne pas y répondre, et le traitement fiscal n’est alors pas le même. Voici ce que dit le texte et ce qu’il implique.
L’origine : la directive 98/80/CE
Avant la fin des années 1990, le traitement de l’or au regard de la TVA variait d’un État membre à l’autre. La directive 98/80/CE du Conseil, adoptée en 1998, a instauré un régime particulier commun pour l’or d’investissement. Son objectif était de placer l’or acheté comme placement sur un pied d’égalité avec les autres placements financiers, qui ne supportent pas la TVA.
Ces règles ont depuis été reprises dans la directive 2006/112/CE relative au système commun de TVA, qui regroupe l’ensemble du droit européen en la matière. En France, elles sont transposées dans le Code général des impôts, à l’article 298 sexdecies A.
Les lingots et plaquettes
Pour les lingots et les plaquettes, la définition repose sur deux critères :
- une pureté égale ou supérieure à 995 millièmes ;
- un poids accepté par les marchés de l’or, qu’ils soient ou non représentés par des titres.
Les lingots couramment vendus aux particuliers, du lingotin de quelques grammes au lingot d’un kilogramme, répondent en général à ces conditions. Notre rubrique lingots d’or présente les formats les plus répandus, du lingotin de 5 g au lingot de 250 g.
Les pièces
Pour les pièces, la définition est plus détaillée. Une pièce d’or est considérée comme de l’or d’investissement si elle remplit toutes les conditions suivantes :
| Critère | Exigence |
|---|---|
| Titre | égal ou supérieur à 900 millièmes |
| Date de frappe | postérieure à 1800 |
| Statut monétaire | avoir ou avoir eu cours légal dans le pays d’origine |
| Prix de vente | habituellement inférieur ou égal à 180 % de la valeur de l’or fin contenu |
Le dernier critère se lit ainsi : une pièce dont le prix de vente dépasse de plus de 80 % la valeur de son or sur le marché libre est considérée comme un objet de collection plutôt que comme un placement en or. C’est ce seuil qui sépare, en pratique, la pièce d’investissement de la pièce numismatique.
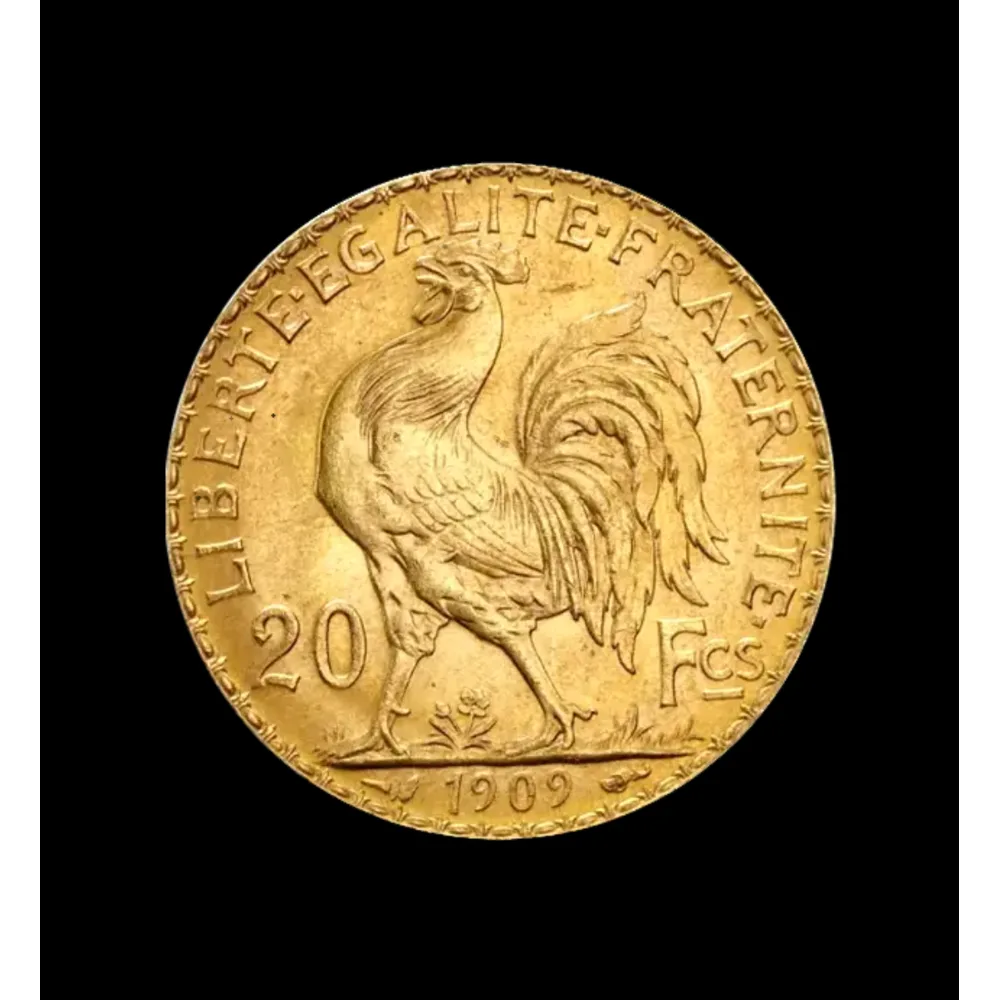
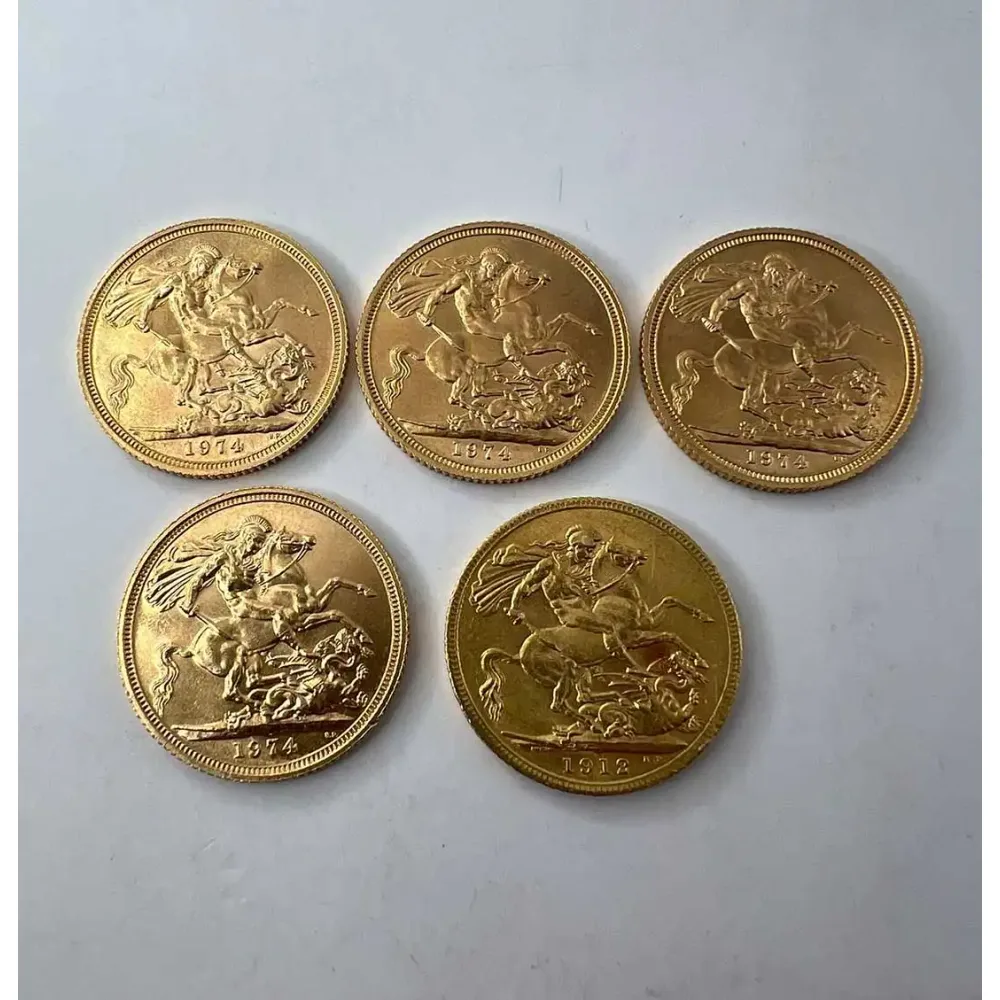
Les grandes pièces d’or courantes répondent à ces critères : la 20 francs or Napoléon, la Marianne Coq, le souverain britannique, la 20 francs suisse ou les pièces bullion modernes. Elles sont à 900 ‰ ou au-delà, ont eu cours légal et se négocient pour l’essentiel en fonction de leur poids d’or.
La liste publiée chaque année
Pour faciliter l’application du régime, la Commission européenne publie chaque année au Journal officiel de l’Union européenne une liste des pièces d’or qui remplissent les critères dans les États membres. Une pièce figurant sur cette liste est réputée satisfaire aux conditions pendant toute l’année concernée.
Une pièce absente de la liste n’est pas pour autant exclue : si elle remplit effectivement les critères, elle peut relever du régime. La liste est un outil de sécurité juridique, pas une condition supplémentaire.
La conséquence principale : pas de TVA
Les livraisons, acquisitions et importations d’or d’investissement sont exonérées de TVA. Pour un particulier, cela signifie qu’il achète des lingots et des pièces répondant à la définition sans payer de TVA sur le prix. C’est une différence majeure avec les autres métaux : l’argent, par exemple, ne bénéficie pas d’une exonération comparable, comme l’explique notre article sur l’épargne en argent métal.
Le régime prévoit aussi des règles pour les professionnels : possibilité, dans certains cas, d’opter pour la taxation de leurs opérations, droit à déduction encadré, obligations de tenue de registres et de conservation des documents. Ces aspects concernent les négociants et ne changent rien pour l’acheteur particulier.
Ce que la définition ne règle pas
L’or d’investissement est une notion de TVA. Elle ne dit rien de la fiscalité à la revente : les cessions de métaux précieux par les particuliers relèvent de la taxe forfaitaire sur les métaux précieux ou, sur option et sous conditions, du régime des plus-values. Ces règles sont présentées dans notre article sur la fiscalité de la vente d’or.
Elle ne garantit pas non plus l’authenticité d’une pièce ni le sérieux d’un vendeur. Une pièce qui « remplit les critères » sur le papier doit encore être vraie, et contrôlée comme telle.
En résumé
- La notion d’or d’investissement vient de la directive 98/80/CE, reprise dans la directive 2006/112/CE.
- Lingots : pureté d’au moins 995 ‰ et poids accepté par les marchés.
- Pièces : titre d’au moins 900 ‰, frappe après 1800, cours légal, prix au plus égal à 180 % de la valeur de l’or.
- Conséquence : exonération de TVA à l’achat.
- Pour une situation particulière, notamment professionnelle, un conseiller fiscal reste l’interlocuteur adapté.